Por Eva E. Montilla, Revista LEA
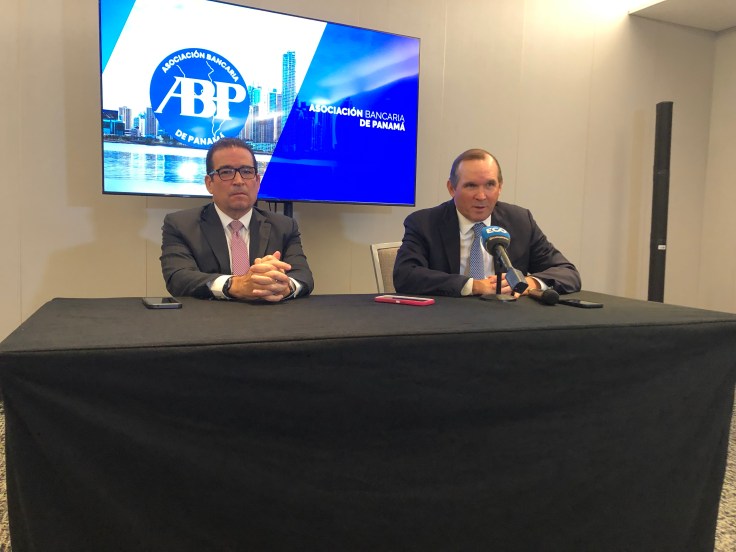
– En los primeros días del mes de septiembre del año en curso, la Asociación Bancaria de Panamá (ABP), celebró la XI edición de la Cumbre Financiera Internacional de Panamá, y en ese marco, el presidente de la Junta Directiva, Ernesto Boyd, y el presidente ejecutivo, Carlos Berguido, compartieron una serie informaciones sobre el comportamiento del Centro Bancario Internacional y de la economía en general.
– En esta edición reproducimos puntos fundamentales expuestos por los representantes de la Asociación Bancaria de Panamá (ABP), durante un diálogo informativo con el componente de la docencia.
– “Según cifras del Centro Bancario Internacional (CBI), las utilidades bajaron al mes de julio de 2026.
– A la misma fecha del 2024, las utilidades estaban en 1,621; en el 2025, se produjo una bajada al 1,453; y en el presente año llegó a 1,445, un bajón de menos de 1%, en comparación con el año anterior.
– En tanto, los activos siguen su crecimiento. Los créditos siguen su crecimiento, demostrando permanentemente la capacidad del sistema para continuar invirtiendo en el país, así como la capacidad de proseguir en la captación de depósitos.
– Los depósitos lograron un importante aumento en el CBI, con 121 mil millones de dólares. Se aclaró que eso no es que sea una cifra enorme, cualquier país de estos grandes de América Latina supera a la plaza panameña con creces.
– Explicaron que nos diferenciamos en el monto de esa cantidad de depósitos para el tamaño del mercado, para el tamaño de nuestra economía y, sobre todo, el aspecto internacional de esos depósitos.
– Gran parte de los depósitos que hay en el sistema provienen de extranjeros que no viven en Panamá, pero que, sin embargo, la proyección de confianza del país sigue siendo importante para que esas personas tengan la disponibilidad y la disposición de poner su depósito en manos de un centro bancario que no es el propio donde ellos viven.
– Los depositantes a nivel de la región, lo que mandan es un excelente mensaje de Panamá, las cosas que se hacen y un tema de confianza, de la estructura que el país tiene en los aspectos regulatorios, elementos que llevan a ese inversionista a confiar y tener su dinero en el CBI.
– Ese mensaje continuo de ser un país con grado de inversión, con un centro financiero con una gran historia, con una adaptación continua de las mejores prácticas a nivel de temas financiero y regulatorio, con altos estándares, es importante destacarlo.
– Esa confianza, pero, sobre todo, también de que es un centro bancario reconocido, que se administra, se regula, se supervisa de manera apolítica, lejos de la política partidista, eso es importante; con un marco normativo estable y con una regulación que es técnica, no es política.
– Puntualizaron en que por ahí hay gente que quiere politizar la banca y eso es muy malo, la política y la banca no se llevan y la política y el dinero menos. El dinero siempre quiere seguridad.
– El patrimonio de los bancos ha aumentado, no solamente por las ganancias, sino por la inversión que hacen los accionistas de los mismos, para mantener esos balances fuertes.
– De ahí sale la ganancia bruta de los bancos y, eventualmente, la ganancia neta, la cual en la realidad panameña se ha reducido en el tiempo.
– En los últimos tres años, en este primer semestre del año, se ha producido una paulatina reducción que va de 2.82 (2024) de diferencia, al 2.6 (2025) y este año en 2.57.
– Eso es, quizás, la explicación más directa sobre por qué las utilidades de los bancos han descendido en la manera como lo han hecho y desde el año pasado acá en un 0.55%. Eso dilucida el aumento en las tasas de interés que se cobran sobre los créditos.
– El Sistema Bancario Nacional lo constituyen únicamente los bancos de licencia general que participan dentro del mercado panameño, captando depósitos del público en Panamá y prestando en el país.
– El Centro Bancario Internacional incluye, además de los bancos de licencia general, aquellos que son de licencia internacional, que operan en Panamá, pero solamente pueden captar depósitos fuera de Panamá.
– El Sistema Bancario Nacional tiene mucha más relevancia, más directa sobre la vida cotidiana de todos los panameños, pero, igual, la historia se repite muy parecida.
– La banca se ha ido ajustando a las condiciones cambiantes de un mercado donde hay altas tasas de interés, donde hay competencia, y eso es, simplemente, un proceso de adaptación.
– La competencia es sana dentro del sistema, pero se sabe que también hay nuevos jugadores como las fintech.
– Son otras alternativas que entran a participar de alguna forma ofreciendo inmediatez, rapidez, que, posiblemente, lo que la mayoría de las personas buscan y eso también trae que los bancos de alguna forma tengan que invertir más en sus estructuras.
– La competencia obliga a buscar alternativas. En el caso del sector financiero, específicamente la banca, conlleva un compromiso de seguridad clave.
– La competencia siempre es sana. Vivimos un mundo que es cambiante, pero la banca en el tema de seguridad, el respaldo es importante y no se puede quitar esa adecuación de la mano o de la mesa o sacarla de la mesa en el tema de la banca.
– En torno a la solvencia y liquidez del sector, el índice de adecuación de capital es la cantidad de capital que tienen los bancos invertida para hacerle frente a la necesidad de garantizar los depósitos.
– El mínimo regulatorio exigido es 8% a los bancos, usualmente en una cifra duplicando el requisito. Eso implica costos, un sacrificio en la rentabilidad, lo mismo que es la liquidez.
– Aquí se exige, usualmente, el doble de la liquidez que se requiere en países similares, es decir, se solicita el 30%, pero los bancos aquí, en este caso, ya en el año 2026 rondan en un 54.5%, eso es el doble de la liquidez.
– Eso contribuye a que los bancos en Panamá sean muy sólidos, muy resilientes, seguros, pues esa liquidez es la que respalda, precisamente, la garantía de poderle devolver los depósitos a los clientes en el momento que lo requieran. Eso es un sacrificio en la rentabilidad.
– Acerca de las tasas de interés, la gran competencia que hay en los bancos en Panamá, que hace que esos márgenes se vayan comprimiendo con el tiempo, entre otras razones, es la existencia de las tasas de interés sobre préstamos más bajas del continente.
– Esto es medido cada 3 meses a nivel de toda América Latina y los Estados Unidos para ver las diferentes tasas en los diversos tipos de productos.
– La hipoteca promedio en Panamá estaba en 6.5 al final al cierre del año 2025. En Estados Unidos por primera vez en muchos meses, si no en un par de años estaba un puntito un 0.1% por debajo de Panamá. Chile tiene una tasa de interés más baja, porque las tasas de interés a la vivienda son objeto de un subsidio muy fuerte.
– La competencia en este producto, es por la gran cantidad de bancos que hay en Panamá por el negocio, lo mismo en préstamos personales, en tarjetas de crédito.
– En los últimos estos siete meses del año, han comenzado a bajar las tasas en anticipación a lo que el mundo estaba esperando.
– Hace unos meses atrás, habiendo entrado en un relativo control en el mundo entero, las tasas de referencia comenzaran a bajar. ¿Qué pasó? Vino la guerra de Irán, vino el cierre del estrecho de Ormuz, el shock del precio petrolero, hay presiones inflacionarias.
– Hay informes sobre intereses más altos que están obligando a los países emisores de deuda, los gobiernos, tanto los Estados Unidos como naciones europeas, están teniendo que pagar más por el dinero que piden prestado.
– La realidad del mundo de hoy es que estamos pasando por situaciones de conflictos en diferentes lugares de la geografía mundial, gracias a Dios, lejos de las Américas, que han tenido un impacto en el tema de los precios del petróleo.
– Lo que pasa es que todos nos movilizamos, así que de alguna forma estamos viendo que el costo de esa movilización ha incrementado. Además, siendo un país que importa todo el petróleo, llámese gasolina, bunker, lo que sea para movilizarnos.
– Un impulso inflacionario, claramente. El año pasado empezamos con expectativas de otro tipo, pero se dio el tema del ataque a Irán, el estrecho de Ormuz, es la realidad del mundo en que vivimos y no pareciera, por lo menos en el corto plazo, que eso va a cambiar.
– Da la impresión de que estamos entrando en un periodo de presiones inflacionarias y eso debería llevar a la Reserva Federal a meterle el freno a la economía. ¿Cómo? Subiendo los tipos de interés para frenar el endeudamiento, frenar el consumo.
– Préstamos nuevos. Ha habido un bajón tremendo en el segmento de hipotecas de intereses preferenciales que ha sido complementado de alguna manera por hipotecas sin subsidios e hipotecas comerciales.
– En los 6 meses que van del año 2026, se han colocado 736 millones de dólares en hipotecas. Eso es considerablemente menos de lo que se había colocado en esos mismos 6 meses del año 2024.
– ¿A qué se debe eso? Hay muchos factores que se han alineado en contra de esos segmentos.
– El primero, el cambio de por sí en la ley y el tiempo que demoró en aprobar y ejecutar ese cambio. Luego que salió el cambio legislativo con unos artículos y unas normas que vinieron incluidas en lo que se aprobó, que de manera advertida causaron un desplome en la confianza de los bancos de participar.
– Otro factor que se alinea es el prolongado tiempo desde que se pasó esa ley hasta que se corrigió y luego el reglamento. Pasó un año y más. Eso creó incertidumbre. Estamos en un entorno de tasas de interés altas, lo que hace que calificar para poder pagar la letra de una hipoteca se haga más difícil.
– Ahora también el otro factor del aumento en el desempleo. En los últimos dos, tres años, el desempleo ha aumentado. La cifra oficial es que está en 10.4%, una cifra de desempleo alta, unida a un nivel de empleo informal.
– Todos esos son factores que se han alineado de manera perfecta para hacer que el sistema de hipotecas para los sectores de interés preferencial esté sumamente golpeado.
– La eliminación del ITBI va a cambiar las cosas. Es un gran paso en el sentido correcto porque eso de alguna manera incide en el precio de la vivienda, pero no es la solución.
– Hay cosas positivas que están pasando, pero que no necesariamente se están traduciendo en una mejor calidad de vida, mejor ingreso o empleo para la gente o, incluso, más empleo.
– Todo dependerá mucho de que esa confianza de los inversionistas, de los depositantes, de los acreedores, se mantenga o se mejore. También tiene que ver con acciones concretas que hay que tomar, por ejemplo, no hay por qué ocultar las cosas.
– Las inversiones públicas deberían arrancar con fuerza en el año 2027. La reactivación de las operaciones mineras de la manera como sea que se haga. Lo importante es que ese es un potencial de empleo gigantesco que está allí. Ese era un componente espectacular de la matriz económica del país y tiene que mejorar también.
– Una vez que eso arregle, vamos a tener mejores empleos, mejores salarios y eso debería nutrir todo el ciclo de aprobación que, una vez que ya se conocen bien las normas legales, deberíamos tener un año 2027 donde haya un despegue en este tema.
– En cuanto a las quejas de los consumidores, en 6 meses del presente año, son 4,914 registradas en los sistemas de atención de reclamos de los bancos. De esa cantidad 438 reclamos fueron llevados al sistema de atención de los clientes de la Superintendencia de Bancos de Panamá.
– En general, la tendencia ha sido entre 4.4 y 8.9% de lo que se lleva a la superintendencia, como si fuera una especie de apelación. 4,914 en primera instancia y en segunda instancia 438. Los reclamos salen de las tarjetas de crédito, préstamos hipotecarios, préstamos personales, préstamos de auto y préstamos comerciales.
– En el país existían hasta el cierre del mes de junio 2 millones 200 mil préstamos vigentes.
– Tenemos mucho que hacer por delante. Se espera que el año 2027 se convierta en un periodo de repunte franco, tanto para la industria de la construcción como para el resto de la economía, si se toman las medidas difíciles esas que hay que tomar para la reactivación del empleo en general”.


Deja una respuesta